Финансовая грамотность для детей: как научить ребёнка тратить деньги с умом
Финансовые привычки формируются ещё в детстве. Ребёнок наблюдает, как взрослые совершают покупки, оплачивают счета, планируют отпуск и реагируют на нехватку денег. Поэтому разговоры о финансах лучше начинать не тогда, когда подросток впервые получает банковскую карту, а значительно раньше — в доступной форме и с учётом возраста.
Главная задача родителей заключается не в том, чтобы полностью контролировать каждую покупку, а в том, чтобы научить ребёнка осознанно принимать решения. Важно объяснить: деньги — это ограниченный ресурс, который можно направить на нужные вещи, желания, накопления или помощь другим.
Что такое разумные траты
Тратить деньги с умом — не значит всегда выбирать самое дешёвое или отказываться от развлечений. Разумная покупка соответствует цели, возможностям семьи и реальной потребности человека.
Перед приобретением вещи ребёнок может задать себе несколько вопросов:
— действительно ли мне это нужно;
— буду ли я пользоваться покупкой регулярно;
— есть ли у меня что-то похожее;
— можно ли найти более подходящий или выгодный вариант;
— не исчезнет ли желание купить эту вещь через несколько дней.
Такая небольшая пауза помогает отличать необходимость от импульсивного желания. Особенно полезно использовать правило ожидания: если покупка не срочная, стоит отложить её на день или несколько дней. За это время эмоции обычно становятся спокойнее, а решение — более взвешенным.
Как объяснить ребёнку ценность денег
Детям трудно понять абстрактные финансовые понятия, пока они не увидят их на практике. Поэтому разговоры лучше связывать с повседневными ситуациями. Например, можно объяснить, что деньги появляются благодаря труду, а семейный бюджет распределяется между продуктами, жильём, транспортом, обучением, отдыхом и накоплениями.
Необязательно посвящать ребёнка во все взрослые финансовые проблемы. Однако полезно показывать принцип планирования: определённая сумма выделяется на обязательные расходы, часть оставляется на будущее, а ещё часть может использоваться для приятных покупок.
Важно не создавать впечатление, будто деньги являются мерилом успеха или единственной ценностью. Ребёнок должен понимать: финансовая грамотность нужна не ради накопления любой ценой, а для большей самостоятельности, безопасности и возможности выбирать.
Карманные деньги как учебный инструмент
Регулярные карманные деньги помогают ребёнку учиться распоряжаться ограниченной суммой. Размер выплаты зависит от возраста, семейных возможностей и целей, но принцип должен оставаться понятным: деньги выдаются регулярно, а ребёнок самостоятельно решает, на что их потратить.
Родителям не стоит немедленно компенсировать каждую необдуманную покупку. Если ребёнок потратил всю сумму в первый день, а затем остался без денег, это естественное последствие, на котором можно спокойно разобрать ошибку. Не нужно стыдить или обвинять его. Лучше обсудить, что произошло и как можно было распределить средства иначе.
Удобно разделять карманные деньги на несколько частей:
1. Текущие расходы — небольшие покупки и развлечения.
2. Накопления — деньги на более дорогую цель.
3. Подарки или помощь — добровольная сумма на приятные дела для других.
4. Резерв — небольшой запас на непредвиденные ситуации.
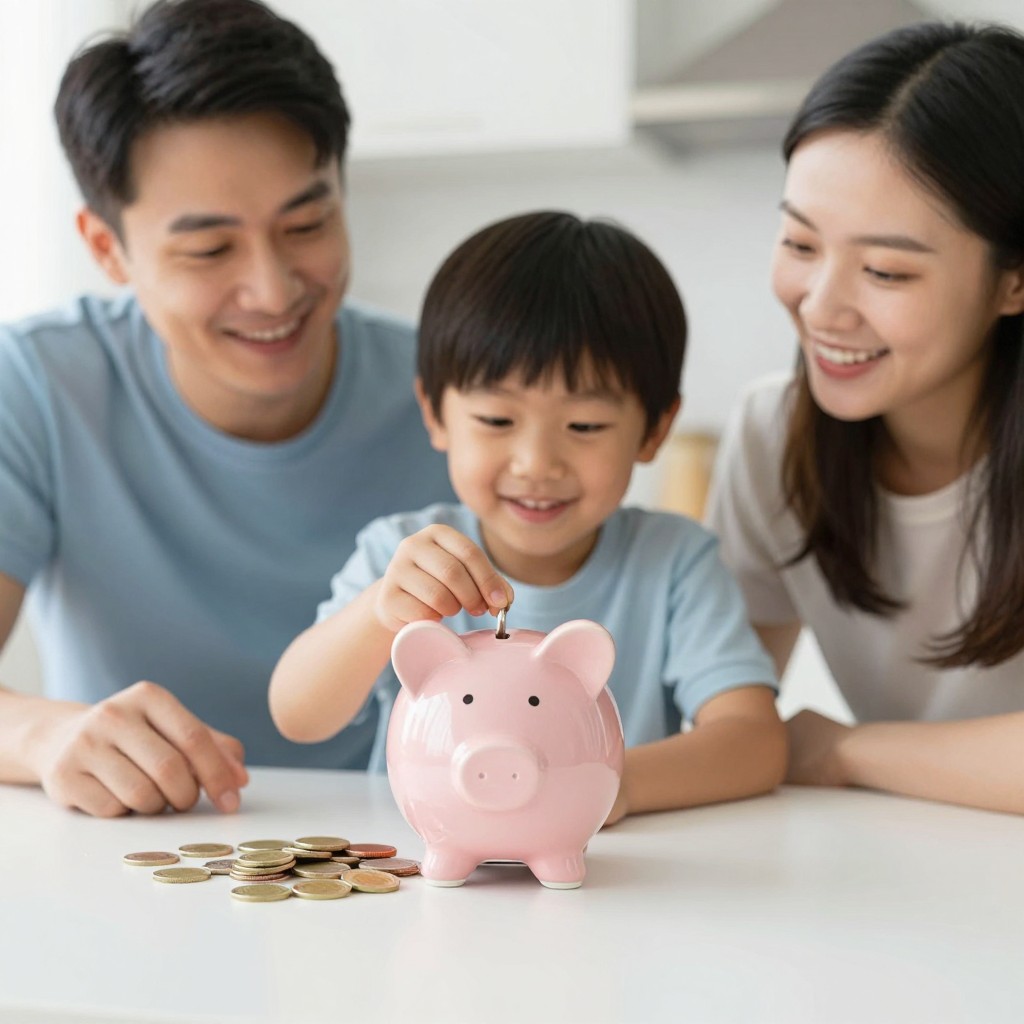
Для младших детей подойдут прозрачные конверты или копилки. Так ребёнок видит, как меняется сумма. Подросткам можно показать простую таблицу доходов и расходов или научить пользоваться приложением для учёта бюджета, объяснив правила безопасности.
Как научить планировать покупки
Перед походом в магазин полезно составлять список. Ребёнок может самостоятельно выбрать несколько нужных ему товаров и заранее определить максимальную сумму. Это помогает сравнивать желания с бюджетом и не поддаваться каждой яркой упаковке.
Хороший метод — предложить ребёнку выбор в рамках одной суммы. Например, он может купить одну дорогую вещь или несколько недорогих, но тогда должен самостоятельно оценить, что принесёт больше пользы и удовольствия. Взрослый не обязан подсказывать правильный ответ: гораздо важнее, чтобы ребёнок научился рассуждать.
Стоит также обсуждать качество товара, срок службы и цену использования. Иногда более дорогая вещь оказывается выгоднее, если служит дольше. И наоборот, низкая цена не всегда означает экономию, если покупку приходится часто заменять.
Потребности и желания
Одно из базовых финансовых умений — различать необходимое и желаемое. Потребность связана с тем, без чего трудно обойтись: едой, одеждой по сезону, школьными принадлежностями. Желание делает жизнь приятнее, но его можно отложить или заменить.
Такое разделение не означает, что желания нужно запрещать. Наоборот, ребёнок должен иметь возможность тратить часть денег на развлечения и личные предпочтения. Важно лишь, чтобы такие траты не происходили автоматически и не мешали более важным целям.
Накопления и достижение целей
Накопление становится понятнее, если у него есть конкретная цель. Вместо абстрактного требования «откладывай деньги» лучше предложить накопить на книгу, настольную игру, спортивный инвентарь или другой выбранный предмет.
Цель можно записать, указать её стоимость и разделить путь на небольшие этапы. Наглядный график или таблица прогресса помогает сохранять мотивацию. Если ребёнок получает деньги в подарок, можно заранее договориться, что часть суммы будет направляться в накопления.
Нельзя превращать накопление в наказание или забирать все деньги под предлогом «так будет правильнее». Ребёнку важно чувствовать, что он управляет собственными средствами и видит результат своих решений.
Почему не стоит платить за каждую домашнюю обязанность
Помощь по дому — обычная часть семейной жизни, поэтому не каждое действие следует превращать в оплачиваемую услугу. Уборка собственной комнаты, поддержание порядка и простые бытовые задачи могут быть обязанностью без денежного вознаграждения.
При этом отдельные дополнительные задания иногда допустимо оплачивать, если они требуют времени и усилий сверх привычных обязанностей. Главное — заранее договориться о правилах и не использовать деньги как единственный способ мотивировать ребёнка.
Финансовая безопасность
Современная грамотность включает не только умение тратить и копить, но и защиту денег. Ребёнку нужно объяснить, что нельзя сообщать посторонним пароли, коды из сообщений, реквизиты карты и другие личные данные. Нельзя без разрешения переходить по подозрительным ссылкам, устанавливать неизвестные приложения и передавать телефон незнакомцам.
Подросток должен знать: настоящие сотрудники банка не просят назвать пароль от карты или код подтверждения операции. При любых сомнениях необходимо прекратить разговор и обратиться к родителям.
Ошибки, которых лучше избегать родителям
Не стоит постоянно говорить при ребёнке, что денег нет, если это используется для давления или манипуляции. Также вредно стыдить детей за покупки, сравнивать их с более экономными сверстниками и демонстрировать противоречивое поведение: требовать бережливости, но самому регулярно совершать необдуманные траты.
Полезнее показывать пример. Планировать покупки, сравнивать предложения, откладывать средства и обсуждать финансовые решения спокойно — лучший способ сформировать здоровые привычки.
Финансовое воспитание не ограничивается одной беседой. Это постепенный процесс, в котором ребёнок учится ставить цели, учитывать последствия, отличать необходимость от импульса и отвечать за собственный выбор. Чем раньше он получит безопасную возможность распоряжаться небольшими суммами, тем увереннее будет чувствовать себя во взрослой жизни.