Финансовая грамотность для детей: как научить ребёнка разумно тратить деньги
Финансовая грамотность начинается не с банковских терминов, а с повседневных решений: купить сладость сейчас или отложить деньги на желанную игрушку, сравнить цены или взять первый попавшийся товар. Если ребёнок учится обдумывать такие выборы, ему проще обращаться с деньгами ответственно и во взрослом возрасте.
Важно объяснить: деньги не появляются сами по себе и не бывают бесконечными. Семейный бюджет складывается из доходов и расходов, поэтому любая покупка требует выбора. Разговор об этом не должен превращаться в лекцию или повод для тревоги. Лучше обсуждать деньги спокойно, на понятных ребёнку примерах и с учётом его возраста.
Карманные деньги как первый урок
Регулярные карманные деньги помогают ребёнку на практике понять, что такое ограниченный бюджет. Сумма должна быть посильной для семьи, а правила — ясными: например, деньги выдают раз в неделю или раз в месяц, и ребёнок сам решает, как ими распорядиться.
Не стоит сразу контролировать каждую покупку или требовать отчитываться за все расходы. Если ребёнок потратил всё в первый день, это может стать полезным опытом: до следующей выдачи придётся обойтись без новых покупок. Важно не стыдить его за ошибку, а вместе обсудить, что можно было сделать иначе.
Карманные деньги лучше не использовать как наказание или награду за обычные обязанности по дому. Иначе ребёнок может решить, что помогать близким нужно только за плату. При этом можно отдельно договориться о вознаграждении за дополнительную работу, которая не входит в повседневные семейные обязанности.
Как помочь отличать желание от необходимости
Перед покупкой предложите ребёнку задать себе несколько вопросов: действительно ли ему нужна эта вещь, как часто он будет ей пользоваться, есть ли похожий предмет дома и останется ли покупка важной через несколько дней. Такой подход не запрещает тратить деньги, а помогает принимать решение осознанно.
Для крупных желаний полезно ввести правило паузы. Можно договориться подождать сутки или неделю, прежде чем покупать игрушку, игру или гаджет. За это время интерес иногда проходит, а иногда ребёнок окончательно убеждается, что вещь ему нужна. В обоих случаях пауза снижает вероятность импульсивной покупки.
Хорошая привычка — сравнивать цену и качество. Покажите ребёнку, что похожие товары могут стоить по-разному, а яркая упаковка или реклама не всегда означают, что продукт лучше. Вместе проверьте, что входит в комплект, насколько долговечна вещь и есть ли более подходящий вариант.
Накопления и финансовые цели
Чтобы ребёнку было проще копить, цель должна быть конкретной. Вместо абстрактного «откладывай на будущее» можно выбрать определённую книгу, конструктор или спортивный инвентарь. Узнайте цену и посчитайте, сколько времени потребуется, если регулярно сохранять часть карманных денег.
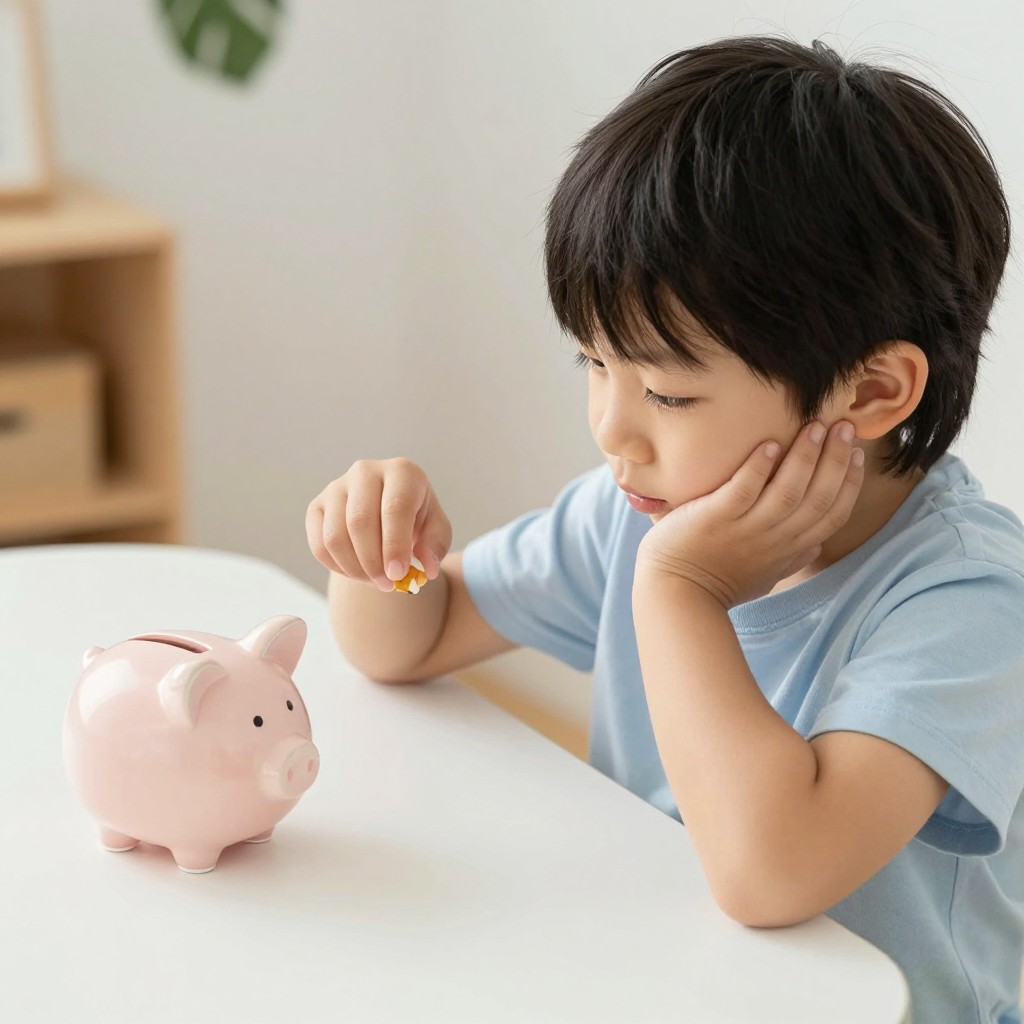
Для наглядности подойдут копилка, конверты или простая таблица. Деньги можно разделить на несколько частей: на текущие траты, накопления и, если семья считает это важным, подарки или благотворительность. Пропорции не обязаны быть одинаковыми для всех: главное — чтобы ребёнок понимал назначение каждой части и мог сам принимать решения в установленных границах.
Если цель кажется слишком далёкой, разбейте её на небольшие этапы. Видимый прогресс поддерживает интерес и помогает понять, что регулярные небольшие сбережения со временем складываются в заметную сумму. Родители могут предложить дополнительное поощрение за последовательность, но лучше не обещать его без заранее согласованных условий.
Учимся планировать расходы
Перед походом в магазин полезно составить список и определить сумму, которую можно потратить. Попросите ребёнка выбрать товары в пределах бюджета, сравнить варианты и решить, от чего придётся отказаться, если денег не хватает. Так он увидит, что планирование связано не с запретами, а с расстановкой приоритетов.
Ребёнку постарше можно показать простой учёт расходов: записывать, сколько денег получено, на что они потрачены и сколько осталось. Не нужно превращать это в сложную бухгалтерию. Несколько строк в тетради или заметке помогут заметить привычки: например, что небольшие ежедневные покупки за месяц обходятся дороже, чем кажется.
Объясняйте разницу между скидкой и выгодой. Товар со сниженной ценой не становится нужным только потому, что акция ограничена по времени. Если вещь не планировали покупать, стоит подумать, действительно ли экономия существует.
Возраст и безопасность
Маленьким детям проще понимать деньги через монеты, игровые магазины и выбор между двумя товарами. В младшем школьном возрасте можно обсуждать сдачу, планировать небольшие покупки и копить на конкретную цель. Подросткам полезно давать больше самостоятельности: поручать им планирование отдельных расходов, обсуждать банковские карты, онлайн-покупки, подписки и правила безопасного обращения с платёжными данными.
Если ребёнок пользуется телефоном или картой, объясните, что нельзя сообщать посторонним пароли, коды подтверждения и данные карты. Перед оплатой важно проверять сумму и содержание заказа, а подписки и автоматические списания — обсуждать со взрослым. Эти правила особенно важны, потому что цифровые деньги тратятся менее заметно, чем наличные.
Главный урок финансового воспитания — не в том, чтобы ребёнок всегда выбирал самый дешёвый вариант или никогда не ошибался. Важно, чтобы он понимал последствия решений, умел планировать и мог обсуждать неудачные покупки без страха и стыда. Спокойный пример родителей, регулярная практика и право на разумную самостоятельность помогают сформировать здоровое отношение к деньгам.