Финансовый чек-ап: как проверить личный бюджет и укрепить денежную устойчивость
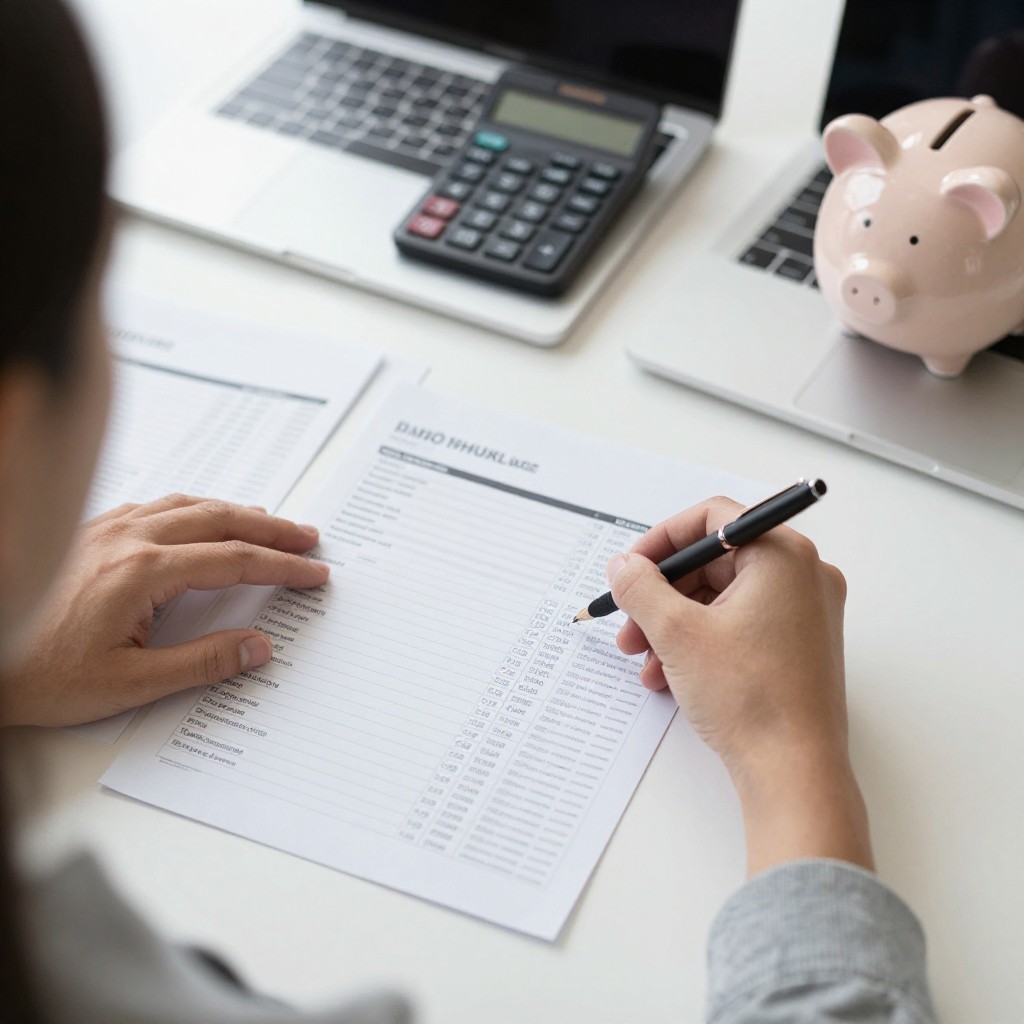
Финансовый чек-ап — это регулярная проверка доходов, расходов, долгов и накоплений. Она помогает понять, насколько текущие решения соответствуют вашим целям, где теряются деньги и хватит ли ресурсов на непредвиденные обстоятельства. Для такой оценки не нужны специальные знания: достаточно собрать основные сведения о своих финансах и последовательно их проанализировать.
1. Составьте полную картину доходов и расходов
Начните с подсчёта всех поступлений за месяц: зарплаты, подработок, выплат от аренды и других источников. Учитывайте именно сумму, которая остаётся после обязательных удержаний. Затем зафиксируйте расходы — от платежей за жильё и продукты до небольших покупок и подписок.
Разделите траты на обязательные и гибкие. К первым относятся, например, коммунальные услуги, транспорт, питание и платежи по кредитам. Гибкие расходы — развлечения, покупки и услуги, от которых при необходимости можно отказаться или которые можно сократить. Такой разбор покажет, какая часть бюджета уже распределена и где есть пространство для изменений.
Для точности полезно изучить операции по счетам и картам за последние два-три месяца. Не стоит полагаться только на память: регулярные мелкие платежи часто незаметны по отдельности, но в сумме становятся ощутимой статьёй бюджета.
2. Проверьте, остаются ли деньги к концу месяца
Важный показатель — разница между доходами и расходами. Если каждый месяц удаётся откладывать часть поступлений, это создаёт основу для финансовых целей. Если расходы равны доходам или превышают их, стоит выяснить причину: дело может быть в крупных обязательных платежах, нерегулярных тратах или отсутствии контроля за повседневными покупками.
Полезно заранее распределять деньги после получения дохода. Например, сначала выделять средства на обязательные счета и накопления, а уже затем планировать остальные расходы. Это помогает не откладывать сбережения по остаточному принципу.
3. Оцените долговую нагрузку
Составьте перечень всех долгов: остаток, процентная ставка, ежемесячный платёж и срок погашения. Важно понимать не только общую сумму задолженности, но и то, какую долю дохода занимают платежи. Чем больше обязательных выплат, тем меньше свободы остаётся для накоплений и новых целей.
Приоритет обычно стоит уделить дорогим долгам с высокой ставкой, сохраняя при этом регулярные платежи по остальным обязательствам. Не берите новый кредит только для того, чтобы временно закрыть нехватку денег, не разобравшись в причинах дефицита. Если выплаты стали непосильными, заранее изучите возможные варианты изменения графика и условий погашения.
4. Проверьте размер финансовой подушки
Резерв нужен на случай потери дохода, болезни, срочного ремонта или другой незапланированной ситуации. Его размер зависит от стабильности заработка, количества иждивенцев и обязательных расходов. Практический ориентир — накопить сумму, которой хватит на несколько месяцев базовых платежей.
Резервные деньги лучше хранить отдельно от средств на повседневные покупки, но так, чтобы при необходимости к ним можно было быстро получить доступ. Не стоит считать частью подушки деньги, уже предназначенные для отпуска, крупной покупки или инвестиций: у этих средств другие задачи и сроки использования.
5. Сверьте финансовые цели с реальностью
Запишите цели и укажите для каждой примерную сумму и срок. Краткосрочная задача может заключаться в оплате обучения или бытовой техники, долгосрочная — в первоначальном взносе на жильё или создании капитала. Чем конкретнее цель, тем проще определить ежемесячный размер накоплений.
Если денег на все планы одновременно не хватает, расставьте приоритеты. Необязательно отказываться от целей — иногда достаточно продлить срок, уменьшить предполагаемую сумму или начать с одной наиболее важной задачи.
6. Посмотрите на инвестиции и сбережения
Перед тем как оценивать доходность вложений, убедитесь, что у вас есть резерв и понятны сроки целей. Деньги, которые могут понадобиться в ближайшее время, обычно не следует размещать в инструментах с высокой волатильностью. Для долгосрочных задач можно рассматривать более широкий набор решений, но важно учитывать возможные потери, комиссии и условия выхода.
Не вкладывайте средства в продукт, принцип работы которого вам непонятен. Также полезно время от времени проверять, не сосредоточены ли все накопления в одном активе или направлении. Диверсификация снижает зависимость от неудачного сценария, хотя и не гарантирует прибыль.
7. Не забудьте о защите от финансовых рисков
Проверьте, насколько ваши планы зависят от одного источника дохода и что произойдёт с бюджетом при его временной потере. Оцените крупные потенциальные расходы — например, связанные со здоровьем, жильём или автомобилем. В зависимости от обстоятельств защитой могут служить резерв, страхование или сочетание этих мер.
Отдельное внимание уделите безопасности счетов и персональных данных. Используйте сложные пароли, включайте подтверждение операций и не сообщайте коды доступа незнакомым людям. Подозрительные операции нужно оперативно проверять через официальные каналы своего банка.
8. Повторяйте проверку регулярно
Разовый анализ полезен, но финансовая ситуация меняется: появляются новые расходы, меняется доход, возникают семейные планы. Повторяйте чек-ап раз в несколько месяцев, а после крупных перемен — сразу. Сравнивайте не только суммы, но и динамику: растут ли накопления, уменьшается ли долг, удаётся ли придерживаться планов.
Итогом финансового чек-апа должен стать небольшой план действий на ближайший период. Выберите несколько конкретных шагов: отменить неиспользуемую подписку, перечислять определённую сумму в резерв, ускорить погашение дорогого долга или пересмотреть расходы. Реалистичные решения, которые выполняются регулярно, обычно эффективнее радикальных ограничений на короткий срок.